 ¿Por qué añadirnos? Recibe lo último de Escenario Mundial en tu feed de Google.
SUMATE AL CANAL DE WHATSAPP
Únete a nuestro canal oficial de WhatsApp y recibe las noticias al instante.
En el sistema internacional actual, ninguna economía se desarrolla de manera aislada. América Latina y el Caribe se ubican en un punto donde confluyen los intereses de las dos mayores potencias del mundo: Estados Unidos, su socio histórico y vecino geográfico, y China, que en apenas dos décadas pasó de ser un actor marginal a convertirse en un socio comercial central. Esta relación tiene grandes beneficios económicos, pero también desventajas por los riesgos de dependencia de la exportación de materias primas, y a ello se suma una tensión geopolítica de fondo, ya que China podría desplazar a Estados Unidos de lo que Washington ha considerado históricamente su “patio trasero”.
La evolución de la influencia china en América Latina y el Caribe puede entenderse en etapas. Entre 2000 y 2009, la presencia china fue selectiva, se orientó a asegurar materias primas estratégicas mediante préstamos bilaterales, acuerdos de suministro y una inversión directa incipiente, concentrada en países con alta disponibilidad de recursos naturales, mientras Estados Unidos mantenía una posición dominante. De acuerdo con ULEAD, este período estuvo marcado por un acelerado crecimiento de la presencia económica china, en el cual su participación en el comercio exterior de la región pasó de aproximadamente un 2,2 % a cerca del 17 %, mientras que la cuota correspondiente a Estados Unidos disminuyó del 43,4 % al 36,3 %.
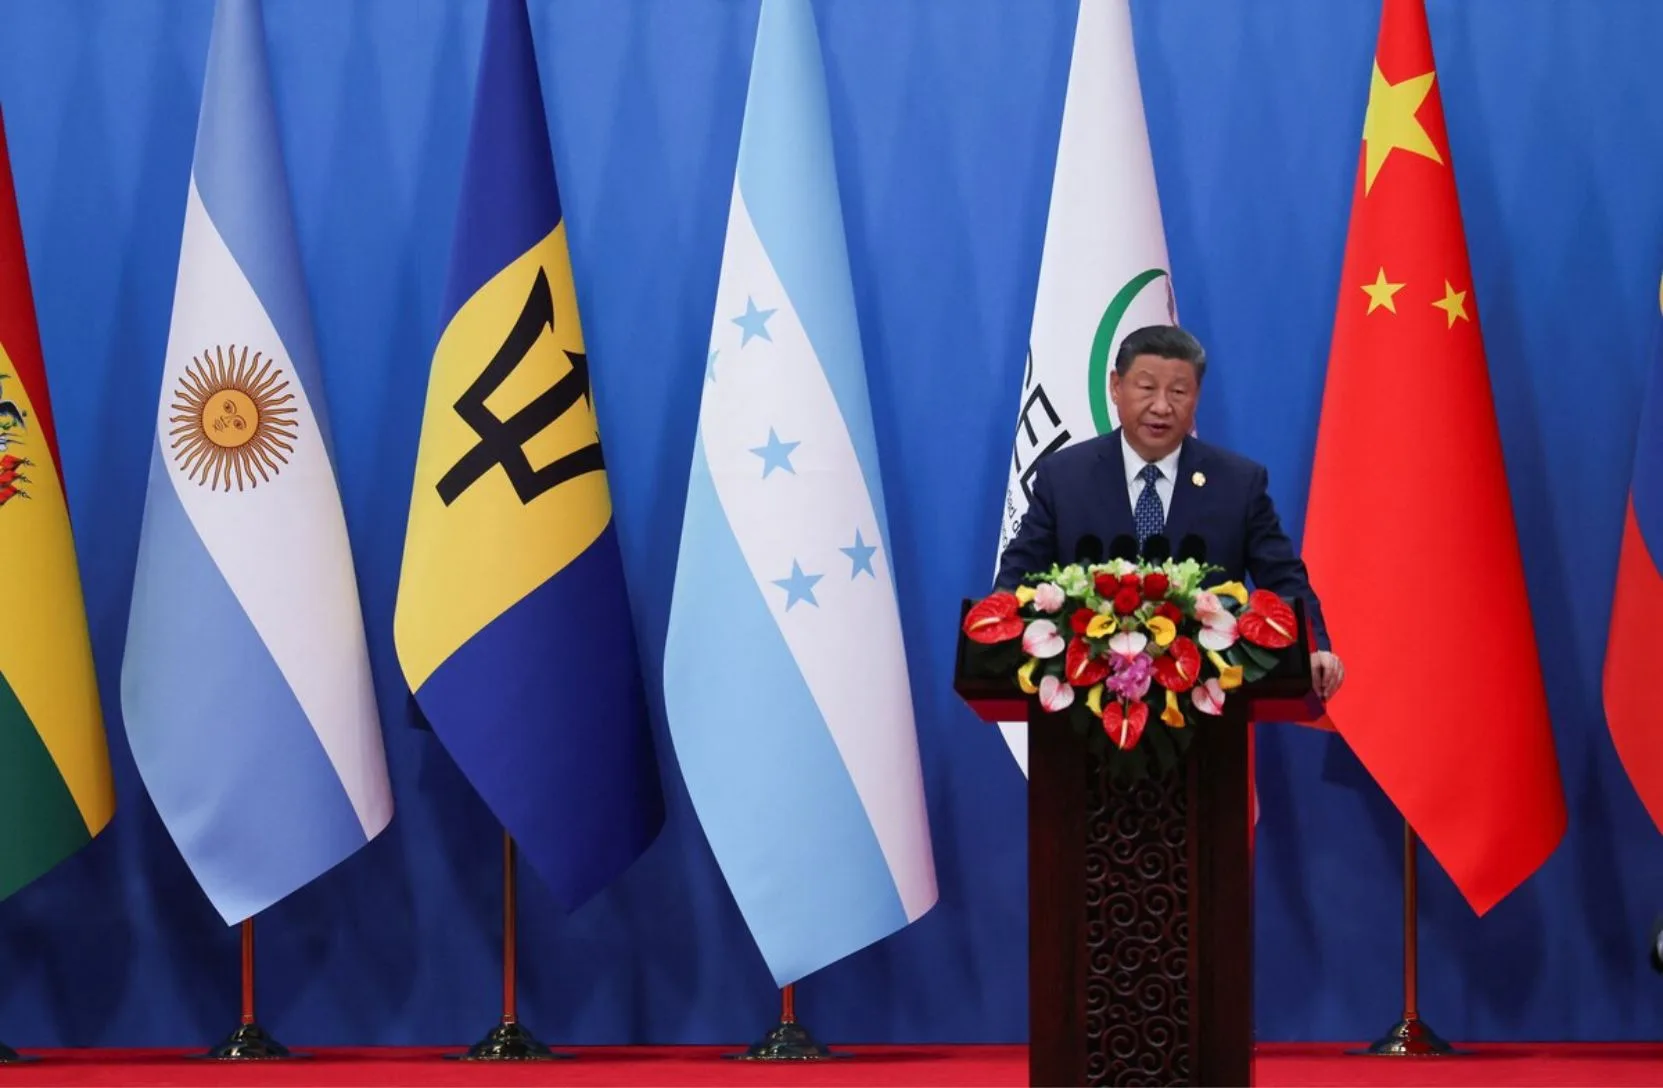
Entre 2010 y 2019, China amplió y profundizó su presencia, aumentó la adquisición de activos estratégicos, ganaron protagonismo las empresas estatales en minería y energía, y empezó a integrar distintos eslabones de la cadena productiva. En ese período también se institucionalizó el vínculo, ya que desde la primera reunión ministerial del Foro CELAC-China, en enero de 2015, se estableció un plan de cooperación con instrumentos políticos, culturales, educativos y económicos, que incluyó fondos específicos como el Fondo de Cooperación China-ALC y un crédito especial para infraestructura, además de 6.000 becas gubernamentales. Sin embargo, la región no respondió de manera unificada por las disputas internas y la rotación anual de la presidencia pro tempore de la CELAC, que limitó su capacidad de dar una respuesta coordinada a las propuestas chinas.
El comercio fue el primer mecanismo de influencia y sigue siendo el principal. América Latina se consolidó como exportadora de materias primas, con el petróleo, la soja, minerales y carne, mientras que China se posicionó como proveedora de manufacturas, tecnología y productos de mayor valor agregado, lo que configuró una relación asimétrica. El intercambio entre China y la región superó los US$ 550.000 millones en 2025, con un crecimiento interanual del 6,5 %, superando por segundo año consecutivo la barrera de los US$ 500.000 millones. La demanda china de recursos naturales impulsó un período de expansión económica en los países más ligados a las exportaciones de commodities, pero también profundizó una estructura de dependencia que limita el desarrollo de sectores industriales y tecnológicos propios.
A esta dinámica se suman la inversión y el financiamiento. La Iniciativa de la Franja y la Ruta le permitió a China financiar proyectos de gran escala y promover la conectividad, con inversiones en puertos, carreteras y redes logísticas que reducen costos comerciales. Sin embargo, según la CEPAL, esa inversión estuvo muy concentrada. Entre 2005 y 2017 cerca del 80% se dirigió a minería e hidrocarburos, y solo tres países (Brasil, Perú y Argentina) recibieron el 81% del total.
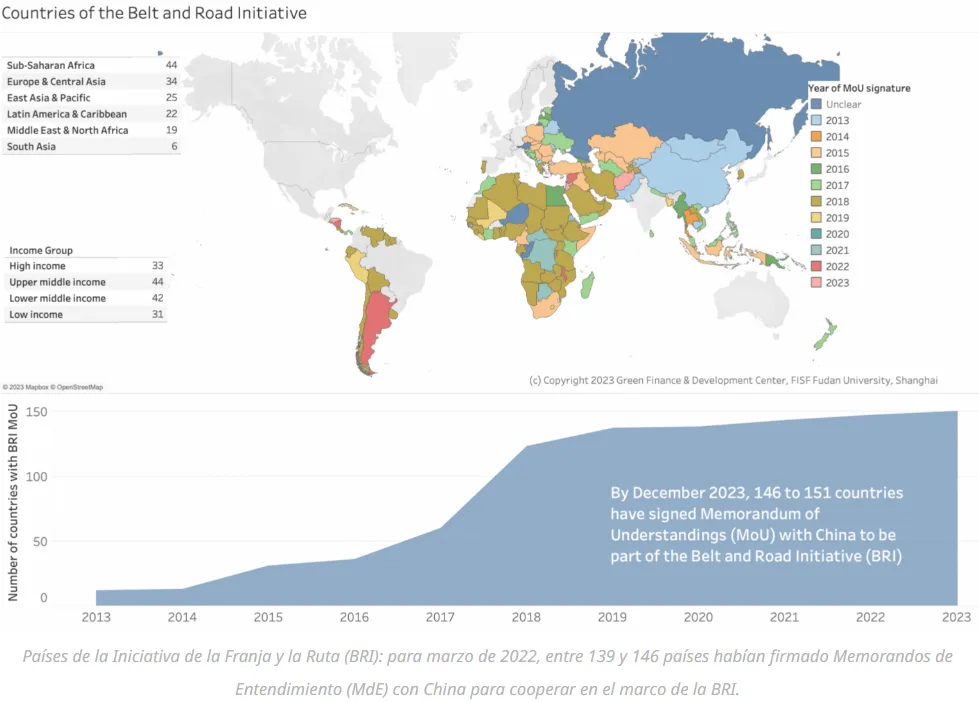
En el período 2020-2025, los grandes proyectos de infraestructura fueron perdiendo lugar frente a inversiones más pequeñas y focalizadas en autos eléctricos, energías renovables y alta tecnología. En 2023, la inversión extranjera directa (IED) de China en la región se ubicó en 8.748 millones de dólares, lo cual representa casi el 10% del total de la IED recibida de todo el mundo. Para la directora del Observatorio de Política China, Raquel León, el puerto de Chancay podría ser el último megaproyecto chino en la región, y lo que viene son inversiones más estratégicas y de menor exposición pública, en litio, electromovilidad y 5G.
Sectores clave y estudios de caso: Comercio, deuda e infraestructura
El comercio de materias primas muestra con claridad los beneficios y los límites de la relación. El crecimiento de Brasil en el sector agrícola está estrechamente vinculado a la exportación de soja a China, de la que es uno de los principales proveedores. Y Chile fortaleció su economía a partir de las exportaciones de cobre al mercado chino. Son ejemplos del impacto positivo de la relación sobre el crecimiento, pero también de una inserción basada en pocos productos primarios.
El financiamiento es otro gran ejemplo de la influencia de China. En Ecuador diversos financiamientos estatales chinos fueron respaldados con acuerdos de suministro de petróleo, de modo que las exportaciones del recurso quedaron vinculadas directamente al pago de la deuda. En algunos casos se comprometió una parte significativa de la producción petrolera del país, lo que muestra cómo el financiamiento puede generar restricciones en la gestión de los recursos nacionales.
En infraestructura, el caso más representativo es el puerto de Chancay, en Perú. La empresa china COSCO Shipping Ports adquirió el 60% del capital junto con la peruana Volcan. La inversión superó los 3.400 millones de dólares y la terminal redujo el viaje hacia Asia de unos 35 a 23 días. Sin embargo, el despliegue de infraestructura china en la región también se lee en clave geopolítica y de seguridad. Desde Washington, impulsaron una narrativa que sitúa a China como una amenaza estratégica. El argumento central se basa en la noción de “uso dual”, la premisa de que megaproyectos civiles podrían eventualmente servir a fines militares. El temor de fondo de Estados Unidos no radica tanto en una amenaza bélica inmediata, sino en la capacidad de Beijing para articular redes logísticas alternativas que desafíen el control de pasos estratégicos históricos, como el Canal de Panamá.
El litio es el ejemplo perfecto de la nueva presencia china, ya que es estratégica y tecnológicamente dominante. En 2024, América Latina exportó más de 3.000 millones de dólares en carbonato de litio y alrededor del 80% fue absorbido por China; además, empresas chinas como SINOMACH y China CAMC Engineering se adjudican contratos para construir plantas de procesamiento en la región. Es decir, China ya no solo compra el recurso, sino que participa en etapas cada vez más avanzadas de la cadena.
Entre la oportunidad económica y la encrucijada estratégica
En poco más de dos décadas, la presencia de China en América Latina y el Caribe evolucionó desde un pragmatismo enfocado en asegurar materias primas hacia una inserción profunda en los sectores que definirán el futuro global. La relación ya no se mide únicamente en barriles de petróleo, toneladas de soja o buques de cobre; hoy se juega en la soberanía de las redes 5G, el control del triángulo del litio, la transición energética y el dominio de los nuevos nodos logísticos transpacíficos.
Esta transformación plantea un dilema fundamental para la región. Por un lado, la presencia china ha sido un motor innegable de financiamiento e infraestructura; por el otro, el modelo primario exportador y la falta de una estrategia común desde organismos como la CELAC limitan la capacidad de América Latina para negociar condiciones que impulsen su propia industrialización. Por eso, si la región logra negociar en bloque, puede usar el peso de sus recursos estratégicos para exigir una relación con mayor valor agregado, empleo y sostenibilidad, sin quedar atrapada en las tensiones geopolíticas.
Te puede interesar: China tildó a Japón de “fotógrafo principal” y defendió el despliegue del portaaviones Liaoning en el Pacífico