 ¿Por qué añadirnos? Recibe lo último de Escenario Mundial en tu feed de Google.
SUMATE AL CANAL DE WHATSAPP
Únete a nuestro canal oficial de WhatsApp y recibe las noticias al instante.
El lanzamiento del Corredor Andes-Atlántico entre Argentina y Estados Unidos incorpora un nuevo escenario a la competencia por infraestructura, energía y cadenas de suministro que atraviesa la relación entre Washington y Beijing. Presentado el 23 de septiembre en Nueva York por el canciller argentino Pablo Quirno y el subsecretario de Estado estadounidense Christopher Landau, el proyecto es el primer corredor de la Partnership for Global Infrastructure and Investment (PGII) del G7 en el Hemisferio Occidental.

Su alcance explica por qué excede una iniciativa convencional de infraestructura. Los dos gobiernos identificaron como prioridades la expansión de ferrocarriles, puertos y vías navegables; el desarrollo de Vaca Muerta; la minería y procesamiento de minerales críticos; las redes eléctricas y la infraestructura digital. El objetivo declarado es conectar el noroeste argentino rico en minerales y la cuenca energética neuquina con puertos atlánticos y mercados occidentales, al tiempo que se fortalecen cadenas de suministro de litio, cobre, petróleo y gas.
Prestamos directos, garantías y facilidades para las exportaciones estadounidenses
A la iniciativa se sumó un acuerdo entre Argentina y el Export-Import Bank de Estados Unidos (EXIM) para movilizar financiamiento de hasta US 7.000 millones. EXIM combina préstamos directos con garantías, seguros de crédito y otros mecanismos destinados a facilitar exportaciones estadounidenses y reducir riesgos financieros. Esa arquitectura ayuda a entender qué es el PGII y también por qué la comparación con la Belt and Road Initiative (BRI) china resulta inevitable, aunque ambos modelos no sean equivalentes. El G7 lanzó formalmente el PGII en 2022 con el objetivo de movilizar hasta US 200.000 millones dentro de ese esfuerzo.

El modelo chino posee otra trayectoria y una escala acumulada mucho mayor. La BRI fue lanzada en 2013 y, según el Green Finance & Development Center de Fudan University, comprende actualmente unos 150 países. El centro calcula que las inversiones y contratos de construcción chinos asociados a la iniciativa acumularon aproximadamente US$1,539 billones entre 2013 y el primer semestre de 2026.
Tampoco la BRI permanece inalterada. Durante sus primeros años, grandes proyectos de infraestructura estuvieron fuertemente asociados a bancos de política pública y compañías estatales chinas. Los datos más recientes muestran una mayor participación de empresas privadas: en el primer semestre de 2026 representaron cerca del 48% del valor del involucramiento chino registrado por Fudan, aunque las empresas estatales continúan teniendo un peso importante en los contratos de construcción.
El desafío occidental será convertir financiamiento en infraestructura
La diferencia resulta interesante – y por no menos central – de observar. El PGII procura convertir recursos públicos limitados en proyectos de mayor escala mediante garantías, coinversión, financiamiento al comercio y reducción de riesgo para atraer capital privado. La BRI, aunque también se fue diversificando, dispone de una década adicional de proyectos ejecutados, empresas desplegadas y conexiones comerciales construidas sobre el terreno.

Eso convierte a la ejecución en una de las pruebas principales para la estrategia occidental. El G7 informó en 2025 que había movilizado más de US$410.000 millones desde la creación del PGII. Esa cifra, sin embargo, reúne financiamiento público y privado y contribuciones amplias de sus miembros —incluido el Global Gateway europeo— y no debe confundirse con desembolsos específicos de cada corredor.
Estados Unidos busca avanzar sobre un sector donde China ya está presente
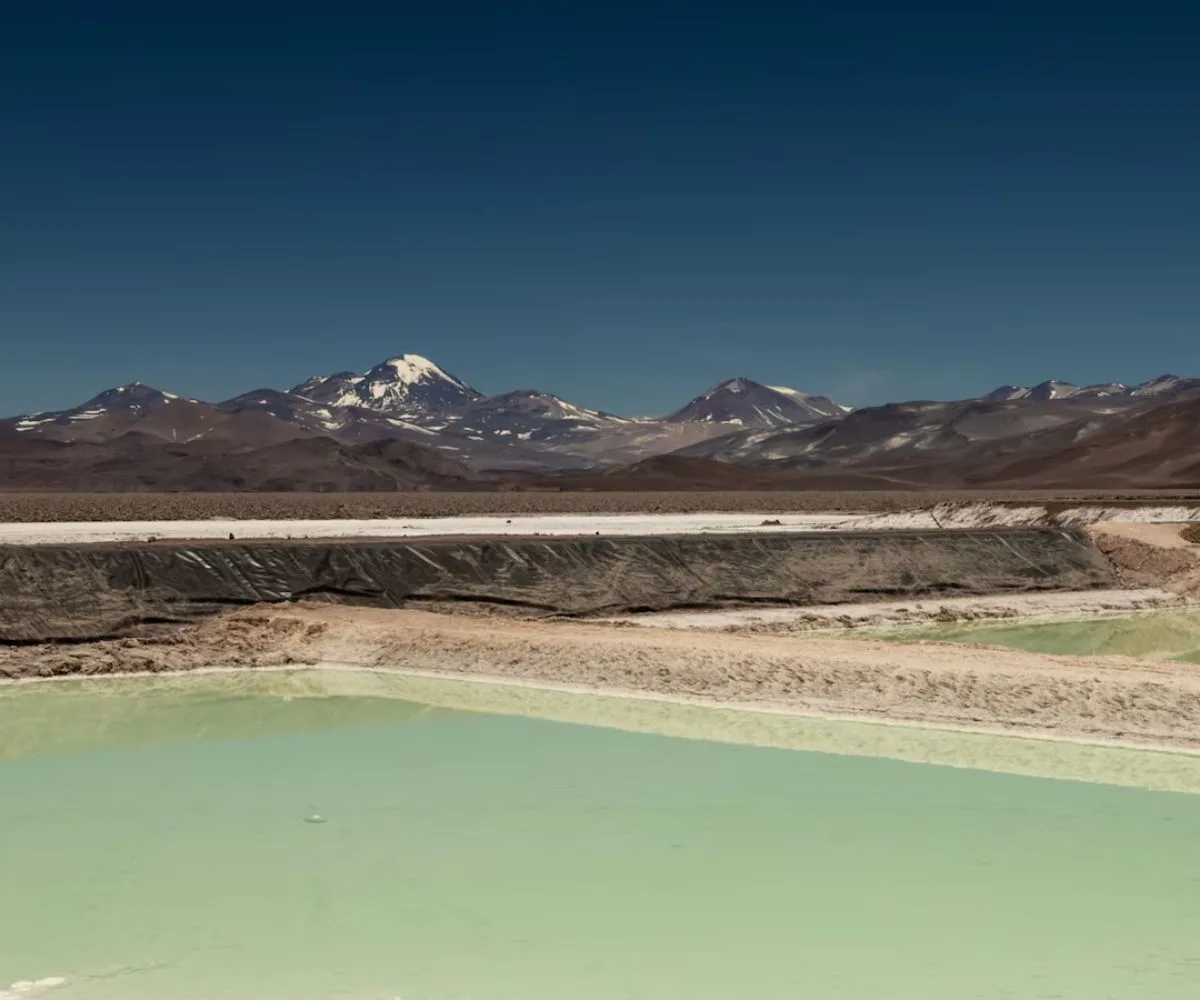
Para Argentina, esa discusión adquiere una dimensión adicional. Estados Unidos llega a sectores donde China ya construyó posiciones empresariales concretas. Ganfeng Lithium posee participación en Cauchari-Olaroz y desarrolló otros activos en Salta y Jujuy, mientras Zijin opera el proyecto Tres Quebradas en Catamarca. El involucramiento chino en el litio argentino, por lo tanto, antecede al nuevo corredor estadounidense.

Este fenómeno forma parte de una tendencia regional más amplia. ODI Global estima que el comercio entre China y América Latina y el Caribe alcanzó US$510.000 millones en 2024, casi el doble que en 2013. Beijing es actualmente el segundo socio comercial de la región y su mayor acreedor bilateral oficial; más de la mitad de los países latinoamericanos y caribeños se sumaron a la BRI desde 2018. Al mismo tiempo, el estudio advierte contra la idea de una supremacía financiera china total: Estados Unidos y países europeos mantienen posiciones superiores en stock de inversión extranjera directa, mientras los nuevos préstamos soberanos chinos disminuyeron con fuerza respecto de su pico de 2015.
Litio, Vaca Muerta e infraestructura concentran la competencia estratégica
El Andes-Atlántico puede leerse, entonces, como una herramienta geoeconómica estadounidense dentro de una competencia más amplia por acceso, financiamiento, estándares tecnológicos y cadenas de suministro, más que como una réplica exacta de la Ruta de la Seda. El propio acuerdo argentino-estadounidense habla de atraer empresas de Estados Unidos, emplear tecnología estadounidense y asegurar suministros de minerales críticos para ese mercado. Además, se vincula explícitamente su participación con la seguridad de las cadenas de abastecimiento de empresas estadounidenses.
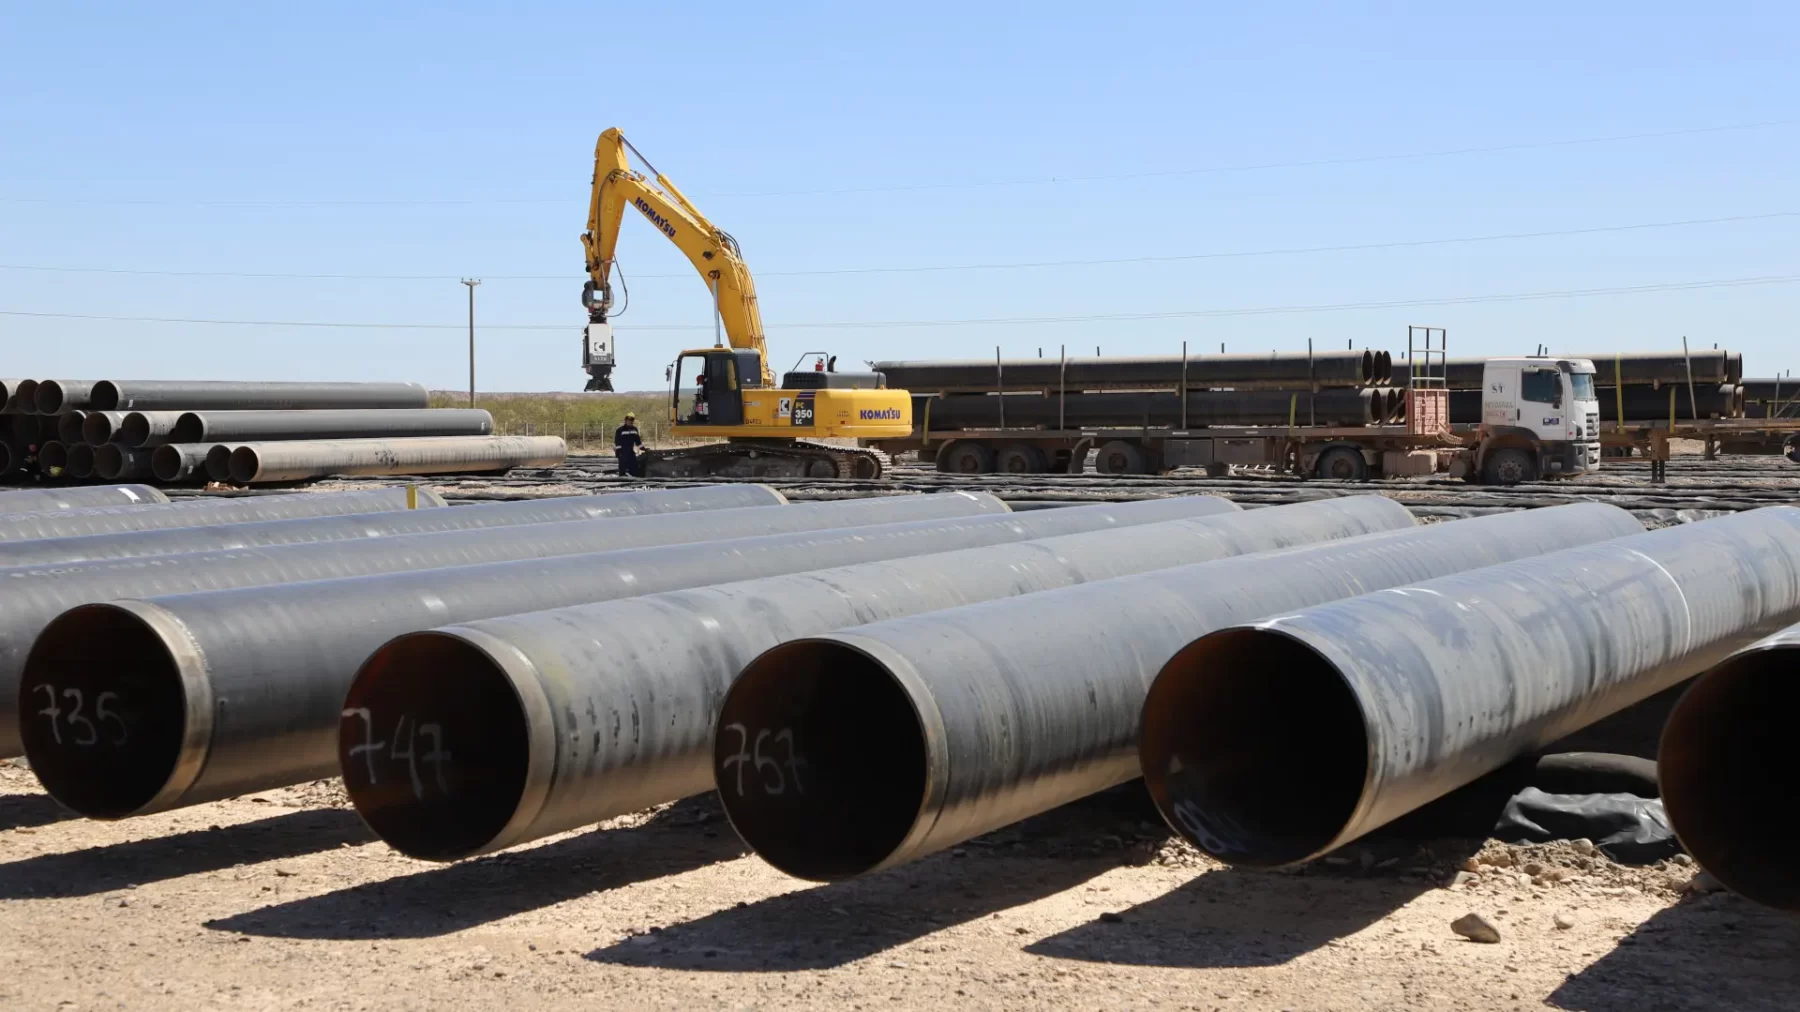
La cuestión pendiente ahora es si esa arquitectura podrá transformarse con suficiente rapidez en infraestructura y capital efectivamente desplegados. El peso geopolítico del Corredor Andes-Atlántico dependerá menos del monto anunciado y más de qué proyectos llegan a financiarse, qué compañías invierten y qué nuevas conexiones productivas consigue construir Estados Unidos alrededor del litio, Vaca Muerta y la infraestructura argentina.